
电机自动化设备方案提供商
近期行业内 EMB 线控制动定点消息密集释放,多家国内系统商陆续拿到主机厂项目,不少从业者判断 EMB 即将迎来大规模装车。但从产业落地现状来看,真正实现大批量交付、实车上路的案例并不多,放量节奏明显低于市场预期。
定点落地不等于快速量产,背后是一套由安全、成本、供应链共同构筑的产业化长周期逻辑。
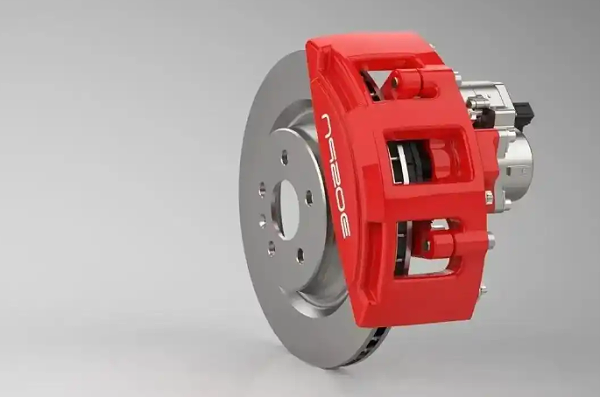
很多相关行业的企业容易把定点理解成交付订单。
事实上定点只是车企发给供应商的项目准入凭证,代表这款新车型确定选用该方案。从定点到 SOP 正式量产,还要经过多轮样件迭代、台架测试、整车标定、百万公里路试、功能安全审核以及 PPAP 放行。
EMB 属于制动安全件,定级 ASIL-D,整套开发周期普遍长达 1 至 2 年,天然比普通汽车零部件推进更慢。
1)安全验证是第一道硬性门槛
安全测试是第一道大关。EMB 是纯电子刹车,不靠传统刹车油。一旦出问题,刹车失灵后果很严重。
现在主流分两条路子:一种是 “前湿后干”,前面车轮保留传统液压刹车当备份,风险低,车企更敢用,落地更快;
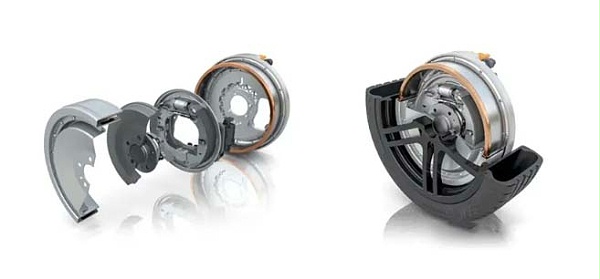
另一种四个轮子全部换成纯电子 EMB,没有液压兜底,对故障保护、抗干扰要求极高。而且 EMB
不能单独工作,还要和自动驾驶、线控转向配合调试,联调非常费时间。
2)成本因素,则决定 EMB 短期只能走高端增量路线
对比当下主流 EHB 线控制动方案,EMB 整套 BOM 成本更高,目前仅适合搭载在高价高端智驾车型上,十几万主流家用车型很难承载。
这也形成了产业循环矛盾:产量上不去就难以依靠规模化降本;成本居高不下,又限制车型搭载规模。
EMB 不是 EHB 的替代者,而是面向 L3 及以上高阶智驾的增量方案,不会快速替换存量 EHB 市场。
3)上游供应链成熟度不足,是容易被忽略的卡点
现在拿到定点的大多是做整套刹车系统的厂商,但里面要用的电机、传感器、齿轮、芯片这些零部件,很多还没稳定量产。汽车企业怕单一供应商出事,一般会同时找第一、第二家供应商一起开发,二供的认证、测试又要多花很多时间。
不少厂家样品做得很漂亮,一到大批量生产,一致性、良品率就容易翻车。所以总成厂拿到定点之后,还要慢慢筛选、培养上游零部件供应商。
另外,零部件的生产节奏,得跟着车企新车上市计划走。就算零件准备好了,车企车型排期没到,也没法装车;还有一些项目,车企中途调整方案、延后上市,也会拖慢进度。
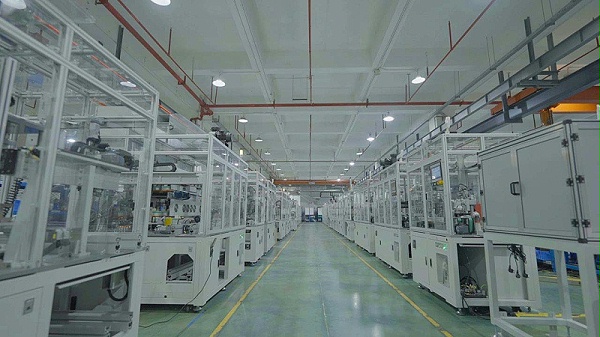
综合来看,当前 EMB 处于阶梯式爬坡阶段,以小批量交付为主;园区、矿区等自动驾驶特种车辆,落地速度会快于乘用车,行业普遍预判,2026 以定点与小批量爬坡为主,2028 年后随着成本下行、供应链成熟,渗透率才会迎来明显抬升。
这一轮定点红利,考验的不是样机研发能力,而是稳定量产交付能力。合利士深耕电机智能装备解决方案多年,面向汽车制动、转向类精密电机,提供绕线、焊接、装配、在线检测一体化非标自动化产线 。满足高安全等级项目的追溯、防错、良率管控需求,帮助电机厂商顺利从样品阶段过渡到量产爬坡,抓住 EMB 赛道的长期机遇。